 English
 العربية
 Русский
 اردو
 中文
Immobilier
Compte de garantie immobilière à Dubaï : Votre argent est-il protégé ?
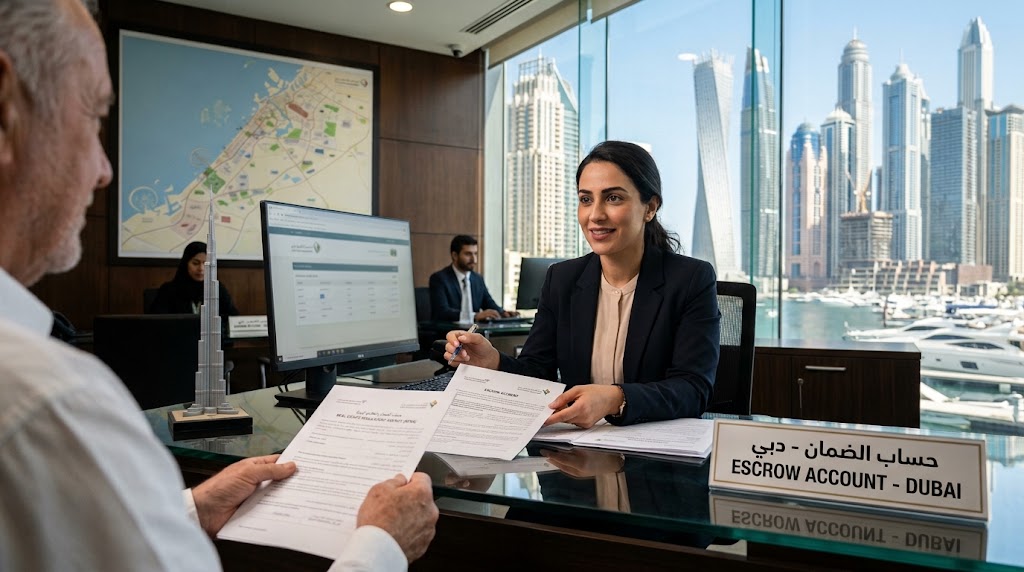
Le compte séquestre immobilier à Dubaï ne protège votre argent que si votre argent y entre réellement. La loi oblige tout promoteur qui vend sur plan à ouvrir, pour chaque projet, un compte distinct auprès d'une banque agréée par le Dubai Land Department, où sont déposés les paiements des acheteurs, qui ne sont débloqués que pour la construction de ce projet et ne peuvent être saisis par les créanciers du promoteur. En pratique, cette protection disparaît si vous payez par chèque libellé au nom de la société, en espèces ou au courtier, si vous achetez dans un projet non enregistré, ou si vous laissez le litige s'enliser après l'annulation du projet.
La plupart des affaires de compte séquestre qui arrivent chez les avocats ne viennent pas d'acheteurs qui ignoraient son existence, mais d'acheteurs qui lui faisaient trop confiance : l'acheteur croit que chaque somme versée est protégée, puis découvre, lorsque le projet s'arrête, qu'une partie n'est jamais entrée dans le compte, ou que sa demande de remboursement relève d'une commission spéciale dont les décisions ne sont pas susceptibles de recours.
Dans cet article, l'équipe de AWADH ALMHEIRI LAW FIRM AND LEGAL CONSULTATIONS explique ce que protège le compte séquestre et ce qu'il ne protège pas, comment le vérifier avant de payer, quand les fonds sont versés au promoteur, ce qu'il advient de votre argent si le projet s'arrête ou est annulé ou si vous-même prenez du retard dans vos paiements, ainsi que le rôle du cabinet à chaque étape. Retrouvez tous les articles de ce domaine sur la page Immobilier, promotion et construction.
Qu'est-ce que le compte séquestre immobilier à Dubaï ?
Le compte séquestre est le compte bancaire du projet immobilier dans lequel sont déposés les paiements des acheteurs d'unités sur plan et des financeurs du projet. Il est régi par la loi de Dubaï n° 8 de 2007 relative aux comptes séquestres de promotion immobilière, qui s'applique à tout promoteur vendant des unités sur plan et recevant des paiements à ce titre.
Au nom du projet, pas du promoteur
Le compte est créé par un accord écrit entre le promoteur et le dépositaire du compte, une banque ou un établissement financier agréé par le Département ; il est ouvert au nom du projet et une copie de l'accord est déposée auprès du Département.
Un compte distinct pour chaque projet
Lorsqu'un promoteur mène plusieurs projets, un compte distinct doit être ouvert pour chacun, afin que l'argent de votre projet ne soit pas mélangé à celui d'un autre projet en difficulté.
Le contrôle du Département
Le dépositaire doit remettre au Département des relevés périodiques des recettes et paiements du compte, et le Département peut exiger toute donnée et désigner une personne pour l'auditer.
Votre argent est-il vraiment protégé ? Ce que couvre le compte séquestre et ce qu'il ne couvre pas
En vertu de l'article (9) de la loi de Dubaï n° 8 de 2007, le compte est exclusivement affecté à la construction du projet, et les sommes qui y sont déposées ne peuvent être saisies au profit des créanciers du promoteur. Si le promoteur accumule dettes ou procès, l'argent des acheteurs dans le compte reste hors de portée de ses créanciers.
Mais le compte ne protège pas ce qui n'y est jamais entré. Il ne couvre pas les sommes payées en dehors, il ne vous indemnise pas du retard de livraison et il ne corrige pas un contrat nul. En vertu de la loi de Dubaï n° 13 de 2008 relative au registre foncier provisoire, la vente d'une unité sur plan est nulle si elle n'est pas enregistrée dans ce registre, et tout contrat de vente d'unités dans un projet non approuvé par les autorités compétentes est nul.
Pour en savoir plus : Quels sont les droits de l'acheteur en cas de litige à Dubaï ?
Comment vérifier le compte séquestre avant de payer ?
Vérifier avant de payer coûte bien moins cher que plaider ensuite. Les points essentiels : le promoteur doit être inscrit au registre des promoteurs immobiliers du Département, le projet doit disposer des autorisations et du permis de publicité et de vente sur plan, le numéro du compte séquestre et le nom du projet doivent figurer dans le contrat de vente, et votre contrat doit être enregistré au registre foncier provisoire.
L'acheteur a le droit légal de consulter ses propres relevés comptables auprès du dépositaire et d'en demander copie. Mais lire ces relevés et les rapprocher du contrat, de l'échéancier et du taux d'achèvement demande de l'expérience ; c'est pourquoi le cabinet examine pour les investisseurs le dossier du projet et le contrat avant la signature, et identifie les risques avant qu'un seul dirham ne soit versé.
Pour en savoir plus : Ce que les étrangers doivent savoir avant d'acheter à Dubaï
Payer en dehors du compte séquestre : l'erreur la plus dangereuse de l'acheteur
Un chèque au nom de la société de promotion, un virement sur son compte commercial général, un paiement en espèces ou une somme remise au courtier pour qu'il la « transmette » au promoteur : ce sont autant de fonds hors du compte. Ils ne sont pas protégés contre la saisie, leur déblocage n'est pas lié au taux d'achèvement et ils sont difficiles à retracer si le promoteur fait défaut.
La loi érige en infraction le détournement, l'usage abusif ou la dilapidation des paiements remis pour la réalisation de projets immobiliers, puni d'emprisonnement et d'une amende d'au moins 100 000 AED, ou de l'une de ces peines, de même que l'offre en connaissance de cause d'unités dans des projets fictifs et le recours par un promoteur à un courtier non inscrit auprès du Département. Mais la sanction pénale ne vous rend pas automatiquement votre argent : il faut une action civile parallèle, bien coordonnée avec la plainte pénale.
Pour en savoir plus : Plainte contre un promoteur immobilier à Dubaï, découvrez les procédures
Quand les fonds du compte séquestre sont-ils versés au promoteur ?
En principe, les fonds du compte ne sont débloqués que pour la construction du projet, selon l'avancement des travaux et les procédures approuvées par le Département. Si le promoteur hypothèque le projet pour obtenir un prêt, l'organisme prêteur doit verser le montant du prêt sur ce même compte séquestre.
Une fois le certificat d'achèvement obtenu, le dépositaire retient 5 % de la valeur totale du compte, qui ne sont versés au promoteur qu'un an après l'enregistrement des unités au nom des acheteurs. Cette retenue est un atout important pour l'acheteur qui découvre des défauts après la remise des clés, à condition d'agir à temps.
Si le projet s'arrête ou est annulé : comment récupérer votre argent du compte séquestre ?
Si des circonstances exceptionnelles empêchent l'achèvement du projet, le dépositaire doit, après consultation du Département, prendre les mesures nécessaires pour protéger les droits des déposants, soit en achevant le projet, soit en leur restituant les sommes. Si l'Agence de régulation immobilière (RERA) annule le projet par décision motivée, le promoteur doit rembourser toutes les sommes versées conformément à la loi sur les comptes séquestres.
Le litige lui-même n'est pas porté devant les tribunaux ordinaires. En vertu du décret de Dubaï n° 21 de 2013, une commission judiciaire spéciale a été créée pour liquider les projets immobiliers annulés. Elle est seule compétente pour les demandes et actions entre promoteurs et acheteurs relatives à ces projets, et tous les tribunaux de Dubaï, y compris ceux du DIFC, ont interdiction d'en connaître. La commission peut désigner des auditeurs aux frais du promoteur pour retracer ce qui a été payé au promoteur et ce qui a été déposé sur le compte, et ordonner au dépositaire ou au promoteur de restituer les fonds à leurs propriétaires.
Le vrai risque est que les décisions de cette commission sont définitives et ne peuvent faire l'objet d'aucune voie de recours ordinaire. Votre dossier est tranché du premier coup, sans possibilité d'ajouter un document non produit ou une somme non prouvée. C'est pourquoi le cabinet prépare le dossier complet de l'acheteur : le contrat, le reçu de chaque paiement, ce qui est entré dans le compte et ce qui a été payé en dehors, et la correspondance, puis suit l'affaire devant la commission jusqu'à l'exécution.
Pour en savoir plus : Récupération de l'argent auprès du promoteur immobilier : J'ai payé mais je n'ai pas signé le contrat
Si vous prenez du retard dans vos paiements : à quoi le promoteur a-t-il droit ?
En vertu de l'article (11) de la loi de Dubaï n° 13 de 2008, modifiée par la loi n° 19 de 2017, le promoteur ne peut pas résilier directement votre contrat. Il doit en informer le Dubai Land Department, qui vérifie le manquement, vous accorde 30 jours pour vous exécuter et tente une conciliation. À défaut, il délivre au promoteur un document indiquant le taux d'achèvement de l'unité, dont dépendent ses droits :
Achèvement supérieur à 80 %
Le promoteur peut maintenir le contrat et réclamer le solde, demander la vente de l'unité aux enchères pour le recouvrer, ou résilier le contrat et retenir jusqu'à 40 % de la valeur de l'unité.
Achèvement entre 60 % et 80 %
Le promoteur peut résilier le contrat et retenir jusqu'à 40 % de la valeur de l'unité.
Achèvement inférieur à 60 %, travaux commencés
Le promoteur peut résilier le contrat et retenir jusqu'à 25 % de la valeur de l'unité.
Travaux non commencés pour des raisons indépendantes du promoteur
Le promoteur peut résilier le contrat et retenir jusqu'à 30 % des sommes versées.
Ces règles sont d'ordre public, et l'acheteur conserve le droit de saisir la justice ou l'arbitrage en cas d'abus du promoteur. Beaucoup de ces dossiers se gagnent en contestant le taux d'achèvement retenu ou la régularité de la notification, ou en prouvant que le promoteur était lui-même défaillant avant l'acheteur, des questions qui ne se tranchent qu'après une étude minutieuse du contrat et des pièces.
Le compte séquestre à Abou Dhabi
À Abou Dhabi, les comptes séquestres des projets immobiliers sont supervisés par le Centre immobilier d'Abou Dhabi, qui propose des services d'enregistrement des accords de compte séquestre et de consultation des sommes déposées. Le principe est le même : ne payer que sur le compte du projet et vérifier avant de signer, même si les autorités et les procédures diffèrent, ce dont le cabinet tient compte lorsqu'il représente des acheteurs à Abou Dhabi.
Le rôle du cabinet dans les litiges de compte séquestre
Avant l'achat
Examen du contrat de vente, du dossier du projet, de l'inscription du promoteur et des données du compte séquestre, et repérage des clauses qui vous transfèrent les risques.
En cas de retard ou de manquement
Mises en demeure, réclamations contre le promoteur, plaintes auprès des autorités compétentes, et prévention d'une résiliation où le promoteur conserve une partie de votre argent.
En cas d'annulation ou de blocage
Préparation du dossier complet devant la commission judiciaire spéciale ou le tribunal compétent, et traçage des fonds dans et hors du compte jusqu'à l'exécution.
Pour en savoir plus : Les litiges immobiliers et de construction aux Émirats; Les litiges immobiliers aux Émirats : défis et solutions
Délais et pourcentages à connaître
30 joursDélai accordé par le Département à l'acheteur défaillant pour s'exécuter avant que le promoteur puisse engager la résiliation.
5 % / 1 anRetenus par le dépositaire après le certificat d'achèvement et versés seulement un an après l'enregistrement des unités au nom des acheteurs.
6 moisSi le promoteur ne commence pas les travaux dans ce délai à compter de l'autorisation de vente sur plan, sans excuse valable, son inscription est radiée.
60 joursDélai de remboursement de l'excédent à l'acheteur après la revente de l'unité résiliée, ou un an après la résiliation, selon la première échéance.
Conseils avant de payer la moindre somme
Ne payez les échéances que sur le compte séquestre indiqué au nom du projet dans votre contrat, et n'acceptez jamais un chèque ou un virement au nom de la société ou du courtier.
Conservez le reçu de chaque paiement et un relevé prouvant son entrée dans le compte : ces documents constituent votre dossier si le projet est annulé.
Assurez-vous que votre contrat est enregistré au registre foncier provisoire, car une vente non enregistrée peut être nulle.
N'arrêtez pas vos paiements et n'envoyez pas de notification de résiliation en cas de retard du promoteur avant d'examiner le contrat et le taux d'achèvement avec un avocat spécialisé.
Si le projet est déclaré annulé, ne saisissez pas le tribunal ordinaire : la compétence appartient à la commission spéciale, dont les décisions ne sont pas susceptibles de recours ordinaire.
Références juridiques
Loi de Dubaï n° 8 de 2007 relative aux comptes séquestres de promotion immobilière dans l'émirat de Dubaï
Loi de Dubaï n° 13 de 2008 relative au registre foncier provisoire dans l'émirat de Dubaï et ses modifications, dont la loi n° 19 de 2017
Décret de Dubaï n° 21 de 2013 portant création d'une commission judiciaire spéciale pour la liquidation des projets immobiliers annulés dans l'émirat de Dubaï et le règlement des droits y afférents
Résolution du Conseil exécutif n° 6 de 2010 approuvant le règlement d'application de la loi n° 13 de 2008
Loi de Dubaï n° 7 de 2006 relative à l'enregistrement foncier dans l'émirat de Dubaï
Loi de Dubaï n° 16 de 2007 portant création de l'Agence de régulation immobilière
Questions fréquentes sur le compte séquestre immobilier à Dubaï
Dubaï
AWADH ALMHEIRI LAW FIRM AND LEGAL CONSULTATIONS à Dubaï traite les affaires de compte séquestre immobilier et de vente sur plan : examen des contrats avant l'achat, réclamations contre les promoteurs pour retard, et récupération des fonds en cas d'annulation de projets devant la commission judiciaire spéciale et les tribunaux de Dubaï. Avocat compte séquestre à Dubaï.
Autres émirats
Le cabinet accompagne acheteurs et investisseurs à Abou Dhabi, Charjah, Ajman, Oumm al-Qaïwaïn, Ras el-Khaïmah et Fujaïrah dans les litiges de vente sur plan et de comptes séquestres de projets immobiliers, devant les autorités immobilières et les tribunaux compétents.